Dashboard di analisi dei dati di Fuertin Inversama che visualizza le metriche di rischio del portafoglio in tempo reale
Gestione adattiva del rischio

Data intelligence predittiva per portafogli di asset digitali che si adatta alla tua tolleranza al rischio

Fuertin Inversama analizza la struttura del mercato, i segnali di volatilità e le soglie di rischio da te stabilite in tempo reale, quindi si rialloca di conseguenza. Nessun modello fisso viene applicato indefinitamente; il sistema è progettato per ricalibrarsi al variare delle condizioni.

Parametri analitici attuali
Fascia di rischioAdattivo – Moderato
Riequilibrio della cadenzaContinuo
Ingressi datiProfondità del mercato, indice di volatilità, flusso on-chain
Perché i modelli di allocazione statica lottano con la volatilità degli asset digitali

I modelli di portafoglio tradizionali sono generalmente costruiti attorno a intervalli di ribilanciamento fissi, come revisioni mensili o trimestrali, e un unico profilo di rischio assegnato all’inizio. I mercati degli asset digitali si muovono secondo un ciclo molto più breve. Dislocazioni di prezzo, spostamenti di liquidità e rotture di correlazione possono verificarsi nel giro di poche ore, ben prima che una revisione programmata li registri.

Un modello statico non fallisce perché la sua logica è sbagliata; fallisce perché gli input rispetto ai quali è stato calibrato sono già cambiati nel momento in cui viene presa una decisione. Fuertin Inversama affronta questo problema trattando la tolleranza al rischio e le condizioni di mercato come variabili che vengono rivalutate continuamente, piuttosto che come parametri fissati una volta al momento dell'onboarding.

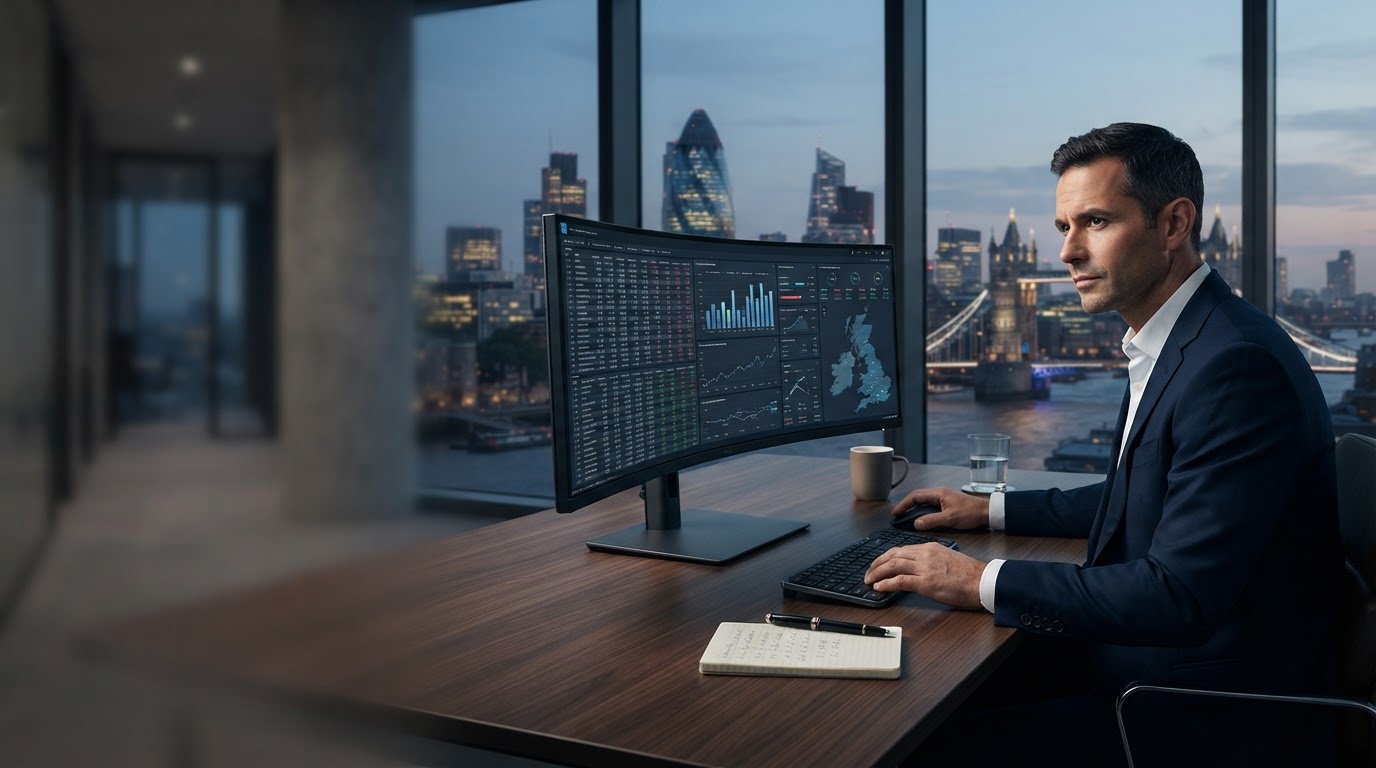
L'analista di Fuertin Inversama esamina i dati sui rischi del portafoglio sullo schermo

Come è strutturato il processo di aggiustamento

Piuttosto che una singola decisione “scatola nera”, il sistema segue una sequenza definita ogni volta che arrivano nuovi dati di mercato. Ciò mantiene il processo verificabile e consente ai clienti di comprendere il motivo per cui si è verificata una riallocazione.

  1. I dati di mercato e di portafoglio vengono acquisiti e normalizzati rispetto alle linee di base storiche.
  2. La deviazione dalla fascia di rischio dichiarata dal cliente viene quantificata su base continuativa.
  3. Se la deviazione supera una soglia definita, viene generata e registrata una proposta di riallocazione.
  4. L'esecuzione avviene entro limiti di liquidità e di esposizione prestabiliti.

La metodologia alla base del motore di adattamento al rischio

Tre componenti operano insieme: uno osserva il mercato, uno osserva il cliente e l'altro riconcilia i due in una decisione di allocazione.

MODULO 01 — ANALISI

Analisi di mercato in tempo reale

Acquisizione continua della profondità del portafoglio ordini, degli indici di volatilità e dei dati di correlazione tra asset, aggiornati su base continuativa anziché a intervalli di reporting fissi.

MODULO 02 — CALIBRAZIONE

Motore di adattamento al rischio

Tiene traccia di quanto l'attuale esposizione del portafoglio corrisponde alla tolleranza al rischio dichiarata dal cliente e ai segnali di deriva prima che diventi materiale, utilizzando input comportamentali raccolti al momento dell'onboarding e adeguati nel tempo.

MODULO 03 — PREVISIONE

Specifica della modellazione predittiva

I modelli di previsione a breve orizzonte vengono utilizzati per stimare la distribuzione di probabilità del movimento dei prezzi a breve termine, informando le decisioni di allocazione senza pretendere certezza sui risultati.

Strategia tradizionale e allocazione gestita dall’intelligenza artificiale

Un confronto strutturale del modo in cui vengono prese le decisioni, non una proiezione dei rendimenti futuri.

Caratteristica operativa Strategia tradizionale Allocazione gestita dall'intelligenza artificiale
Frequenza di riequilibrio Intervalli fissi (ad es. mensile) Continuo, guidato dagli eventi
Base per la valutazione del rischio Profilo statico impostato durante l'onboarding Dinamico, rivalutato su nuovi dati
Risposta ai picchi di volatilità Ritardato fino al prossimo ciclo di revisione Valutato nell'ambito del ciclo di monitoraggio
È necessario l'intervento umano Ad ogni decisione di riequilibrio Solo eccezioni soglia
Granularità del reporting Prospetti riepilogativi periodici Registro di controllo continuo

Nota metodologica: le figure sopra descrivono differenze strutturali nella progettazione del processo e nella cadenza del reporting. Non rappresentano la performance storica o prevista degli investimenti e l’efficienza strutturale passata non indica rendimenti futuri.

Come il sistema apprende la soglia di rischio

Tre fasi, ripetute continuamente una volta completata la configurazione iniziale.

01

Onboarding e acquisizione dati

Completi un questionario di rischio strutturato e colleghi i dati rilevanti del portafoglio. Ciò costituisce la linea di base iniziale, non un'impostazione permanente.

02

Impostazione dei parametri

I limiti di esposizione, gli intervalli di prelievo accettabili e i vincoli di liquidità sono definiti esplicitamente e rimangono visibili e modificabili in qualsiasi momento.

03

Ottimizzazione autonoma

Entro i parametri concordati, il sistema adegua l’allocazione al variare delle condizioni, registrando ogni aggiustamento con i dati che l’hanno attivata.

Le domande che solitamente si pongono gli investitori cauti

Risposta diretta, con le limitazioni indicate accanto alle garanzie.

Come vengono protetti i dati dei clienti?

I dati del portafoglio e dell'account vengono crittografati in transito e inattivi. L'accesso ai dati a livello di cliente è limitato in base al ruolo e tutti gli eventi di accesso vengono registrati a fini di controllo.

Cosa succede se il modello predittivo si allontana dal reale comportamento del mercato?

La deriva del modello è una limitazione nota di qualsiasi sistema predittivo. I risultati delle previsioni vengono monitorati rispetto ai risultati realizzati su base continuativa e le deviazioni oltre le tolleranze definite innescano una revisione del modello anziché essere silenziosamente assorbite in decisioni future.

L’algoritmo è soggetto alla supervisione umana?

SÌ. Le decisioni di allocazione al di sopra di una soglia di esposizione definita richiedono una revisione prima dell'esecuzione. Le regolazioni di routine entro la soglia procedono automaticamente ma rimangono completamente registrate per un controllo successivo.

È possibile modificare i parametri di rischio dopo l'onboarding?

Le fasce di rischio, i limiti di prelievo e i vincoli di liquidità possono essere rivisti in qualsiasi momento. Le modifiche entrano in vigore a partire dal successivo ciclo di valutazione programmato, non retroattivamente.

Come viene gestita la liquidità durante i periodi di stress del mercato?

La logica di riallocazione opera entro limiti di liquidità preimpostati, che limitano l'esposizione agli asset che non possono essere ritirati entro l'orizzonte temporale definito dal cliente. Ciò riduce, ma non elimina, il rischio di liquidità durante i periodi di estremo stress del mercato.

Rivedere la metodologia prima di impegnare capitale

La creazione di un conto professionale inizia con una valutazione strutturata del rischio, non con un deposito. Puoi verificare come vengono prese le decisioni di allocazione prima che qualsiasi capitale venga posto in gestione.